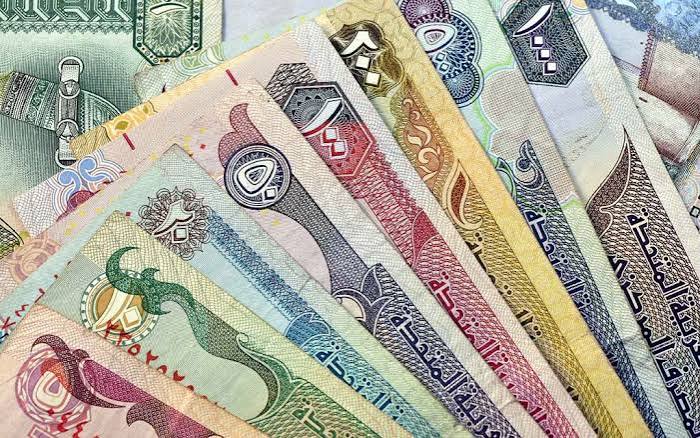
യുഎഇ ദിർഹം വിനിമയ നിരക്കുകൾ: സമ്പൂർണ്ണ സാമ്പത്തിക വിശകലനവും പ്രവാസികൾക്കുള്ള സമഗ്ര ഗൈഡും (2026 സെപ്റ്റംബർ 16)
APPLY NOW FOR THE LATEST VACANCIES
ഗൾഫ് മേഖലയിലെ പ്രവാസികളെ സംബന്ധിച്ചിടത്തോളം കറൻസി വിനിമയ നിരക്കുകൾ കേവലം അക്കങ്ങൾ മാത്രമല്ല; അവരുടെ വിയർപ്പിന്റെയും കഠിനാധ്വാനത്തിന്റെയും കൃത്യമായ മൂല്യനിർണ്ണയമാണത്. കുടുംബത്തിന്റെ ചിലവുകൾ, ഭവനവായ്പകൾ, കുട്ടികളുടെ വിദ്യാഭ്യാസം, ഭാവിയിലേക്കുള്ള സമ്പാദ്യം തുടങ്ങിയവയെല്ലാം നിർണ്ണയിക്കപ്പെടുന്നത് ദിർഹത്തിന് സ്വന്തം നാട്ടിലെ കറൻസിയിൽ ലഭിക്കുന്ന മൂല്യത്തെ അടിസ്ഥാനമാക്കിയാണ്. 2026 സെപ്റ്റംബർ 16-ലെ യുഎഇ സെൻട്രൽ ബാങ്ക് മാർഗ്ഗനിർദ്ദേശങ്ങൾക്കും എക്സ്ചേഞ്ച് ഹൗസുകളുടെ ഡ്രാഫ്റ്റ് നിരക്കുകൾക്കും വിധേയമായ സമഗ്രമായ വിനിമയ റിപ്പോർട്ടും സാമ്പത്തിക വിശകലനവും താഴെ വിശദമായി നൽകുന്നു.
1. ഇന്നത്തെ തത്സമയ വിനിമയ നിരക്കുകൾ (കറൻസി പട്ടിക)
താഴെ നൽകിയിരിക്കുന്ന പട്ടികയിൽ പ്രവാസികൾ ഏറ്റവുമധികം ആശ്രയിക്കുന്ന ഏഷ്യൻ, മിഡിൽ ഈസ്റ്റ്, അന്താരാഷ്ട്ര കറൻസികളുടെ പ്രഭാത നിരക്കും മുൻ ദിവസത്തെ നിരക്കും രേഖപ്പെടുത്തിയിരിക്കുന്നു.
| കറൻസി (Currency) | ഇന്നത്തെ നിരക്ക് | മുൻപത്തെ നിരക്ക് (Yesterday) | പ്രവണത (Trend) |
| ഇന്ത്യൻ രൂപ (INR) | 26.06 | 26.08 | നേരിയ ഇടിവ് |
| പാകിസ്താനി രൂപ (PKR) | 75.50 | 75.50 | മാറ്റമില്ലാതെ തുടരുന്നു |
| ബംഗ്ലാദേശ് ടാക്ക (BDT) | 33.30 | 32.90 | വർദ്ധനവ് |
| ശ്രീലങ്കൻ രൂപ (LKR) | 89.75 | 89.75 | മാറ്റമില്ലാതെ തുടരുന്നു |
| നേപ്പാളീസ് രൂപ (NPR) | 41.64 | 41.64 | മാറ്റമില്ലാതെ തുടരുന്നു |
| ഈജിപ്ഷ്യൻ പൗണ്ട് (EGP) | 14.08 | 14.02 | വർദ്ധനവ് |
| ഫിലിപ്പൈൻ പെസോ (PHP) | 17.04 | 17.04 | മാറ്റമില്ലാതെ തുടരുന്നു |
| ഇറാനിയൻ റിയാൽ (IRR) | 11,494.25 | 11,494.25 | മാറ്റമില്ലാതെ തുടരുന്നു |
| ചൈനീസ് യുവാൻ (CNY) | 1.79 | 1.79 | മാറ്റമില്ലാതെ തുടരുന്നു |
| ബ്രിട്ടീഷ് പൗണ്ട് (GBP) | 0.20 | 0.20 | മാറ്റമില്ലാതെ തുടരുന്നു |
പ്രധാന ഏഷ്യൻ കറൻസികളുടെ സമഗ്ര വിശകലനം
ഇന്ത്യൻ രൂപ (INR)
ഇന്ത്യൻ രൂപയുടെ നിരക്ക് മുൻപത്തെ ദിവസത്തെ 26.08 എന്ന നിലവാരത്തിൽ നിന്ന് നേരിയ തോതിൽ കുറഞ്ഞ് 26.06 എന്ന നിലയിലെത്തിയിരിക്കുന്നു. അന്താരാഷ്ട്ര വിപണിയിൽ അസംസ്കൃത എണ്ണവിലയിലുണ്ടാകുന്ന ഏറ്റക്കുറച്ചിലുകൾ, യുഎസ് ഡോളറിന്റെ ആഗോള കരുത്ത്, വിദേശ നിക്ഷേപകരുടെ പണപ്പിൻവലിക്കൽ എന്നിവയെല്ലാം ഇന്ത്യൻ രൂപയുടെ മൂല്യത്തെ ബാധിക്കാറുണ്ട്. ഇന്ത്യ ഒരു വലിയ എണ്ണ ഇറക്കുമതി രാജ്യമായതിനാൽ, ഊർജ്ജ വിപണിയിലെ വിലക്കയറ്റം രൂപയുടെ മേൽ എപ്പോഴും സമ്മർദ്ദം സൃഷ്ടിക്കുന്നു. എങ്കിലും ആഭ്യന്തര സാമ്പത്തിക വളർച്ചയും റിസർവ് ബാങ്ക് ഓഫ് ഇന്ത്യയുടെ (RBI) വിപണി ഇടപെടലുകളും രൂപയ്ക്ക് വലിയ തകർച്ചയുണ്ടാകാതെ താങ്ങായി നിലകൊള്ളുന്നു.
ബംഗ്ലാദേശ് ടാക്ക (BDT)
കഴിഞ്ഞ ദിവസത്തെ 32.90 എന്ന നിരക്കിൽ നിന്ന് ശ്രദ്ധേയമായ മുന്നേറ്റം നടത്തി 33.30 എന്ന തലത്തിലേക്ക് ടാക്ക ഉയർന്നു. വസ്ത്ര കയറ്റുമതി മേഖലയിലെ വരുമാനവും വിദേശ പ്രവാസികളുടെ പണമൊഴുക്കും ബംഗ്ലാദേശ് സമ്പദ്വ്യവസ്ഥയുടെ നട്ടെല്ലാണ്. ഇറക്കുമതിച്ചെലവുകൾ നിയന്ത്രിക്കാനും വിദേശ നാണയ കരുതൽ ശേഖരം (Forex Reserves) സ്ഥിരപ്പെടുത്താനും കേന്ദ്ര ബാങ്ക് സ്വീകരിക്കുന്ന നയങ്ങൾ ടാക്കയുടെ മൂല്യവർദ്ധനവിന് സഹായകരമാകുന്നുണ്ട്.
പാകിസ്താനി രൂപ (PKR)
പാകിസ്താനി രൂപ നിലവിൽ 75.50 എന്ന നിരക്കിൽ മാറ്റമില്ലാതെ തുടരുന്നു. അന്താരാഷ്ട്ര നാണയ നിധിയുടെ (IMF) വായ്പാ വ്യവസ്ഥകൾ, സാമ്പത്തിക പരിഷ്കാരങ്ങൾ, ഉയർന്ന പണപ്പെരുപ്പ നിരക്കുകൾ എന്നിവ പാകിസ്താൻ വിപണിയെ നിരന്തരം സ്വാധീനിക്കുന്നുണ്ട്. സ്ഥിരത കൈവരിക്കാനുള്ള സർക്കാർ ശ്രമങ്ങൾ താല്ക്കാലികമായി വലിയ ഇടിവുകൾ ഒഴിവാക്കാൻ സഹായിക്കുന്നുണ്ടെങ്കിലും വിപണി കടുത്ത ജാഗ്രതയിലാണ്.
ശ്രീലങ്കൻ രൂപ (LKR)
ശ്രീലങ്കൻ രൂപ 89.75 എന്ന നിലവാരത്തിൽ മാറ്റമില്ലാതെ നിൽക്കുന്നു. മുൻകാലങ്ങളിലെ കടുത്ത സാമ്പത്തിക പ്രതിസന്ധിക്ക് ശേഷം രാജ്യം വിനോദസഞ്ചാര മേഖലയിലെ ഉണർവ്വിലൂടെയും പുനഃസംഘടിപ്പിച്ച വിദേശ കടങ്ങളിലൂടെയും തിരിച്ചുവരവിന്റെ പാതയിലാണ്. വിനോദസഞ്ചാരികളുടെ വരവ് വർദ്ധിച്ചത് വിദേശ നാണയ ലഭ്യത മെച്ചപ്പെടുത്തിയിട്ടുണ്ട്.
നേപ്പാളീസ് രൂപ (NPR)
നേപ്പാളീസ് രൂപ 41.64 എന്ന നിരക്കിൽ തുടരുന്നു. നേപ്പാളീസ് രൂപയുടെ മൂല്യം ഇന്ത്യൻ രൂപയുമായി സ്ഥിരമായി ബന്ധിപ്പിച്ചിരിക്കുന്നതിനാൽ (Pegged Currency System), ഇന്ത്യൻ സമ്പദ്വ്യവസ്ഥയിലുണ്ടാകുന്ന ചലനങ്ങൾ നേരിട്ട് നേപ്പാളിന്റെ വിനിമയ നിരക്കിലും പ്രതിഫലിക്കുന്നു.
ഫിലിപ്പൈൻ പെസോ (PHP)
ഫിലിപ്പൈൻ പെസോ 17.04 എന്ന നിലവാരത്തിൽ സ്ഥിരത പുലർത്തുന്നു. ഏഷ്യയിലെ തന്നെ ഏറ്റവും വലിയ പ്രവാസി തൊഴിലാളി സമൂഹങ്ങളിലൊന്നായ ഫിലിപ്പിനോകൾ അയക്കുന്ന പണം രാജ്യത്തിന്റെ ഉപഭോഗ വിപണിയെയും നാണയ സ്ഥിരതയെയും ശക്തമായി നിലനിർത്തുന്നു.
4. പ്രവാസികൾ പണമയക്കുമ്പോൾ ശ്രദ്ധിക്കേണ്ട കാര്യങ്ങൾ
പലപ്പോഴും പത്രങ്ങളിലും വെബ്സൈറ്റുകളിലും കാണുന്ന നിരക്കല്ല എക്സ്ചേഞ്ചുകളിൽ എത്തുമ്പോൾ ലഭിക്കുന്നത് എന്ന് സാധാരണക്കാർ പരാതിപ്പെടാറുണ്ട്. ഇതിന് പിന്നിലെ യാഥാർത്ഥ്യങ്ങൾ മനസ്സിലാക്കുന്നത് മികച്ച സാമ്പത്തിക നേട്ടം ഉണ്ടാക്കാൻ സഹായിക്കും.
ഇന്റർബാങ്ക് റേറ്റും ഡ്രാഫ്റ്റ് റേറ്റും തമ്മിലുള്ള വ്യത്യാസം
ഗൂഗിളിലോ മറ്റ് ധനകാര്യ പോർട്ടലുകളിലോ കാണിക്കുന്ന നിരക്ക് “ഇന്റർബാങ്ക് റേറ്റ്” (Interbank Rate) ആണ്. ബാങ്കുകൾ തമ്മിൽ കോടിക്കണക്കിന് ഡോളറിന്റെ ഇടപാടുകൾ നടത്തുമ്പോൾ ഉപയോഗിക്കുന്ന നിരക്കാണിത്. എന്നാൽ ഒരു സാധാരണ ഉപഭോക്താവ് എക്സ്ചേഞ്ച് സ്ഥാപനത്തിലോ ബാങ്കിലോ പോകുമ്പോൾ ലഭിക്കുന്നത് “ഡ്രാഫ്റ്റ് റേറ്റ്” അല്ലെങ്കിൽ “റീട്ടെയിൽ റേറ്റ്” ആണ്. ഇതിൽ എക്സ്ചേഞ്ച് ഹൗസുകളുടെ പ്രവർത്തനച്ചിലവും ലാഭവിഹിതവും കുറച്ചിട്ടുണ്ടാകും.
ട്രാൻസ്ഫർ ഫീസും ഹിഡൻ ചാർജുകളും
ചില സ്ഥാപനങ്ങൾ ഉയർന്ന വിനിമയ നിരക്ക് വാഗ്ദാനം ചെയ്യുമെങ്കിലും ഉയർന്ന സർവീസ് ചാർജ് ഈടാക്കാറുണ്ട്. മറ്റുചിലർ “സീറോ കമ്മീഷൻ” എന്ന് പരസ്യം ചെയ്യുമെങ്കിലും വിനിമയ നിരക്കിൽ വലിയ മാർജിൻ കുറവ് വരുത്തും. അതിനാൽ പണമയക്കുമ്പോൾ രണ്ട് കാര്യങ്ങൾ ഒരുമിച്ച് കണക്കുകൂട്ടണം:
- ഒരു ദിർഹത്തിന് ലഭിക്കുന്ന യഥാർത്ഥ നിരക്ക്.
- ട്രാൻസ്ഫറിനായി ഈടാക്കുന്ന ആകെ ഫീസ്. ഈ രണ്ട് ഘടകങ്ങളും താരതമ്യം ചെയ്ത ശേഷം കയ്യിൽ നിന്ന് പോകുന്ന തുകയ്ക്ക് നാട്ടിൽ കൃത്യമായി എത്ര പണം ലഭിക്കും എന്ന് ഉറപ്പുവരുത്തുക.
വിനിമയ രീതികൾ: ബാങ്ക് vs എക്സ്ചേഞ്ച് ഹൗസ് vs മൊബൈൽ ആപ്പുകൾ
സാങ്കേതികവിദ്യയുടെ വളർച്ചയോടെ പണമയക്കാനുള്ള മാർഗ്ഗങ്ങൾ നിരവധിയാണ്:
- മൊബൈൽ ആപ്ലിക്കേഷനുകൾ: എക്സ്ചേഞ്ചുകളുടെയും ഫിൻടെക് കമ്പനികളുടെയും ആപ്പുകൾ വഴി പണമയക്കുമ്പോൾ പലപ്പോഴും കൗണ്ടറുകളേക്കാൾ മികച്ച നിരക്കും കുറഞ്ഞ ഫീസും ലഭിക്കാറുണ്ട്. ലോയൽറ്റി പോയിന്റുകളും ക്യാഷ്ബാക്ക് ഓഫറുകളും ഇതിലൂടെ പ്രയോജനപ്പെടുത്താം.
- എക്സ്ചേഞ്ച് കൗണ്ടറുകൾ: വലിയ തുകകൾ അയക്കുമ്പോൾ ജീവനക്കാരുമായി സംസാരിച്ച് വിനിമയ നിരക്കിൽ നേരിയ ഇളവുകൾ (Negotiated Rates) നേടാൻ ചിലപ്പോൾ സാധിച്ചേക്കാം.
- ബാങ്ക് ടു ബാങ്ക് ട്രാൻസ്ഫർ: സുരക്ഷിതമാണെങ്കിലും സാധാരണയായി ബാങ്കുകൾ ഈടാക്കുന്ന ഫീസും കറൻസി മാർജിനും എക്സ്ചേഞ്ചുകളേക്കാൾ കൂടുതലായിരിക്കും.
5. പ്രവാസികൾക്കായുള്ള കറൻസി മാനേജ്മെന്റ് & നിക്ഷേപ തന്ത്രങ്ങൾ
പണം സമ്പാദിക്കുന്നതുപോലെ തന്നെ പ്രധാനമാണ് അത് ശരിയായ രീതിയിൽ വിനിയോഗിക്കുന്നതും നാട്ടിലേക്ക് അയക്കുന്നതും. വിനിമയ നിരക്കുകളിലെ ഏറ്റക്കുറച്ചിലുകൾ പരമാവധി പ്രയോജനപ്പെടുത്താൻ താഴെ പറയുന്ന തന്ത്രങ്ങൾ സ്വീകരിക്കാം:
1. ശരാശരി കണക്കാക്കൽ (Dollar-Cost Averaging)
എല്ലാ മാസവും ശമ്പളം ലഭിച്ചയുടൻ മുഴുവൻ പണവും ഒരൊറ്റ ദിവസം തന്നെ അയക്കുന്നതിന് പകരം, അത്യാവശ്യ ചിലവുകൾക്കുള്ള തുക മാത്രം അയക്കുക. ബാക്കി തുക വിനിമയ നിരക്ക് ഉയർന്നു നിൽക്കുന്ന സമയങ്ങളിൽ അയക്കാനായി മാറ്റിവെക്കാം. ഇത് വഴി കറൻസിയിലെ വലിയ ഇടിവുകളിൽ നിന്ന് ഒരു പരിധി വരെ രക്ഷനേടാം.
2. ലക്ഷ്യങ്ങൾ നിശ്ചയിച്ചുള്ള റെമിറ്റൻസ് അലർട്ട്
പല പ്രമുഖ എക്സ്ചേഞ്ച് ആപ്പുകളിലും “റേറ്റ് അലർട്ട്” (Rate Alert) സംവിധാനമുണ്ട്. ഉദാഹരണത്തിന് ഇന്ത്യൻ രൂപ 26.15 അല്ലെങ്കിൽ 26.20 എത്തുമ്പോൾ നോട്ടിഫിക്കേഷൻ ലഭിക്കുന്ന രീതിയിൽ സെറ്റ് ചെയ്തു വെക്കുകയാണെങ്കിൽ നിരക്ക് ഉയരുമ്പോൾ കൃത്യമായി പണമയക്കാൻ സാധിക്കും.
3. വലിയ ബാധ്യതകൾ ഒഴിവാക്കൽ
നാട്ടിലെ ഭവനവായ്പകൾ, വ്യക്തിഗത വായ്പകൾ എന്നിവ തിരിച്ചടയ്ക്കുന്നവർ വിനിമയ നിരക്ക് മികച്ച നിലവാരത്തിൽ എത്തുമ്പോൾ ഒന്നിലധികം മാസങ്ങളിലെ ഇഎംഐ (EMI) മുൻകൂട്ടി അടച്ചുതീർക്കാൻ ശ്രമിക്കുന്നത് ദീർഘകാലാടിസ്ഥാനത്തിൽ വലിയ ലാഭം നൽകും.
4. എൻആർഇ (NRE) സ്ഥിരനിക്ഷേപങ്ങൾ
നാട്ടിലേക്ക് പണം അയക്കുന്നവർക്ക് ഇന്ത്യൻ ബാങ്കുകളിലെ NRE ഫിക്സഡ് ഡിപ്പോസിറ്റുകൾ ആകർഷകമായ പലിശ നിരക്കുകൾ വാഗ്ദാനം ചെയ്യുന്നുണ്ട്. പൂർണ്ണമായും നികുതിരഹിതവും (Tax-free in India) എളുപ്പത്തിൽ തിരികെ യുഎഇയിലേക്ക് കൊണ്ടുവരാൻ സാധിക്കുന്നതുമാണ് (Repatriable) ഈ നിക്ഷേപങ്ങൾ. രൂപയുടെ മൂല്യം കുറഞ്ഞുനിൽക്കുമ്പോൾ നിക്ഷേപിക്കുന്നത് വഴി മികച്ച ആദായം നേടാനാകും.
6. പതിവായി ചോദിക്കുന്ന ചോദ്യങ്ങൾ (FAQ)
ചോദ്യം 1: എന്തുകൊണ്ടാണ് ദിവസവും വിനിമയ നിരക്കുകൾ മാറിക്കൊണ്ടിരിക്കുന്നത്?
ഉത്തരം: അന്താരാഷ്ട്ര വിദേശനാണ്യ വിപണിയിലെ (Forex Market) ഡിമാൻഡും സപ്ലൈയും അടിസ്ഥാനമാക്കിയാണ് നിരക്കുകൾ നിശ്ചയിക്കപ്പെടുന്നത്. രാജ്യങ്ങൾ തമ്മിലുള്ള വ്യാപാരം, പലിശ നിരക്കുകൾ, പണപ്പെരുപ്പം, ഓഹരി വിപണിയിലെ ചലനങ്ങൾ, എണ്ണവില എന്നിവയെല്ലാം ഇതിനെ സ്വാധീനിക്കുന്നു. ഞായർ മുതൽ വെള്ളി വരെയുള്ള ദിവസങ്ങളിൽ ഫോറെക്സ് മാർക്കറ്റ് സജീവമായി പ്രവർത്തിക്കുന്നതിനാൽ നിരക്കുകളിൽ നിരന്തരം മാറ്റമുണ്ടാകുന്നു.
ചോദ്യം 2: വലിയ തുക നാട്ടിലേക്ക് അയക്കുമ്പോൾ പ്രത്യേക രേഖകൾ ആവശ്യമുണ്ടോ?
ഉത്തരം: അതെ. യുഎഇ സെൻട്രൽ ബാങ്കിന്റെയും അന്താരാഷ്ട്ര കള്ളപ്പണം വെളുപ്പിക്കൽ തടയൽ (AML) നിയമങ്ങളുടെയും ഭാഗമായി വലിയ തുകകൾ അയക്കുമ്പോൾ എമിറേറ്റ്സ് ഐഡിക്ക് പുറമെ വരുമാന സ്രോതസ്സ് തെളിയിക്കുന്ന രേഖകൾ (ശമ്പള സർട്ടിഫിക്കറ്റ്, ബാങ്ക് സ്റ്റേറ്റ്മെന്റ് അല്ലെങ്കിൽ ബിസിനസ്സ് രേഖകൾ) ഹാജരാക്കേണ്ടി വരാറുണ്ട്.
ചോദ്യം 3: രൂപയുടെ മൂല്യം ഇടിയുന്നത് പ്രവാസികൾക്ക് ഗുണകരമാണോ?
ഉത്തരം: ഹ്രസ്വകാലാടിസ്ഥാനത്തിൽ ഇത് പ്രവാസികൾക്ക് ലാഭകരമാണ്; കാരണം കുറഞ്ഞ ദിർഹം അയക്കുമ്പോൾ നാട്ടിൽ കൂടുതൽ രൂപ ലഭിക്കുന്നു. എന്നാൽ ദീർഘകാലാടിസ്ഥാനത്തിൽ രൂപയുടെ മൂല്യത്തകർച്ച ഇന്ത്യയിലെ പണപ്പെരുപ്പത്തിനും അവശ്യവസ്തുക്കളുടെ വിലക്കയറ്റത്തിനും കാരണമാകും. ഇത് നാട്ടിലെ കുടുംബത്തിന്റെ പ്രതിമാസ ചിലവുകൾ വർദ്ധിപ്പിക്കുകയും ചെയ്യും.
Join our Whats app for the latest Jobupdates
2026 സെപ്റ്റംബർ 16-ലെ യുഎഇ ദിർഹം വിനിമയ നിരക്കുകൾ മുൻ ദിവസങ്ങളേ അപേക്ഷിച്ച് സ്ഥിരത പുലർത്തുന്ന കാഴ്ചയാണ് കാണാൻ സാധിക്കുന്നത്. ഇന്ത്യൻ രൂപയ്ക്കെതിരെ ദിർഹം 26.06 എന്ന ശക്തമായ നിലവാരത്തിലാണ് വ്യാപാരം നടക്കുന്നത്. ശ്രീലങ്കൻ രൂപയിലുണ്ടായ നേട്ടം അവിടുത്തെ പ്രവാസികൾക്ക് ആശ്വാസം പകരുന്നു. ആഗോള വിപണിയിലെ പണപ്പെരുപ്പ സാഹചര്യങ്ങളും യുഎസ് ഡോളറിന്റെ കരുത്തും വരും ദിവസങ്ങളിലും വിനിമയ നിരക്കുകളിൽ പ്രതിഫലിക്കാൻ സാധ്യതയുണ്ട്. പണം അയക്കാൻ ഉദ്ദേശിക്കുന്നവർ വിപണിയിലെ തത്സമയ നിരക്കുകളും ട്രാൻസ്ഫർ ചാർജുകളും കൃത്യമായി താരതമ്യം ചെയ്ത ശേഷം ഉചിതമായ തീരുമാനമെടുക്കുക.

2 Comments